
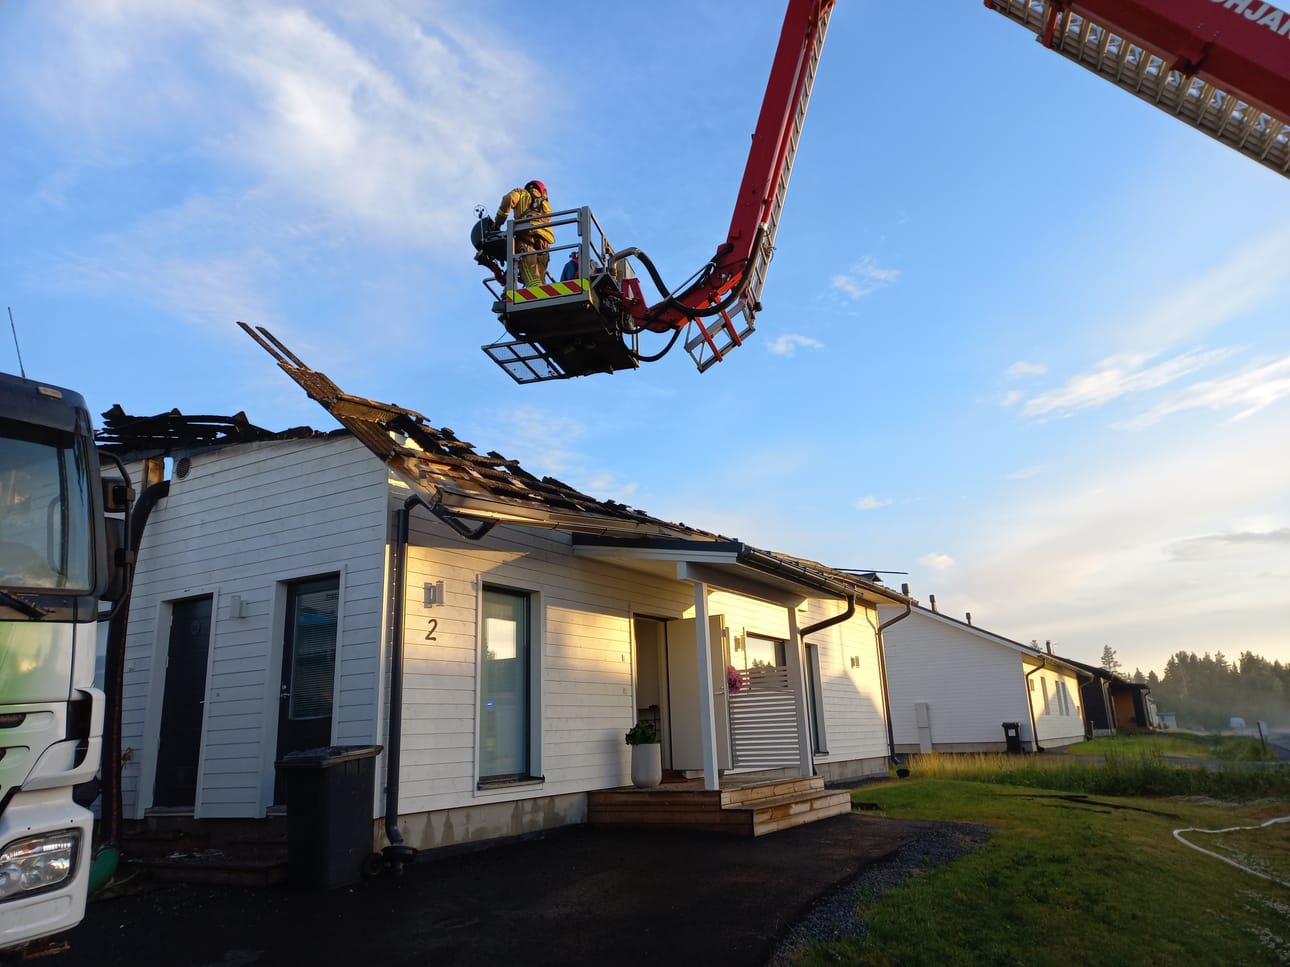
Vakuutusten kannattaa olla kunnossa, sillä ukkosen aiheuttamat tuhot voivat kasvaa mittaviksi.
Näin kävi Seinäjoella kesäkuun lopussa, kun salama iski uudehkoon omakotitaloon 28. kesäkuuta Kärjen asuinalueella. Iskun seurauksena talo syttyi tuleen ja tuhoutui korjauskelvottomaksi. Talo kärsi vastaavan palomestari Maria Antilan mukaan pahoista savu- ja vesivahingoista.
Vakuutusyhtiö Fennian vahinkopalveluiden vastaava asiantuntija Anne Salonen-Kakko kertoo, että tällaista ei tapahdu kovinkaan usein.
– Pari vastaavaa tulee mieleen, mutta tapaukset, joissa salama iskee taloon ja tuhoaa sen kokonaan, ovat kyllä harvinaisia.
Vakuutus kannattaa miettiä ennalta-arvaamattomien tapahtumien varalle
Salonen-Kakko kertoo, että palovahingot ovat korvattavien tapausten piirissä useimmissa vakuutuksissa.
– Vakuutuksia, joita kuluttajat voivat omaisuudellaan ottaa, on erilaisia. Lähtökohtaisesti tällaiset vahingot korvataan.
Salonen-Kakon mukaan esimerkiksi Fenniassa on kahdenlaisia kotivakuutuksia, jolla voidaan vakuuttaa sekä rakennukset että irtaimisto.
Hän kertoo, että laaja kotivakuutus korvaa lähtökohtaisesti ennalta arvaamattomien tapahtumien, kuten ukkosen aiheuttamat vahingot ja palovahingot. Lisäksi se korvaa myös irtaimiston.
Peruskotivakuutus kattaa puolestaan vain tietyt ennalta määritellyt vakuutustapahtumat ehdoissa määriteltyjen korvausehtojen mukaisesti. Siinä on myös tietyt reunaehdot, joiden mukaan esimerkiksi myrskyt määritellään.
– Onhan nämä useille ihan taloudellisia katastrofeja. Suosittelen laajaa kotivakuutusta, sillä se kattaa laajemmin eri vahingot, eikä tarvitse tarkkaan miettiä, mitä ne tapahtumat on mihin sen turvan haluaa.
Laaja kotivakuutus saattaa usein olla myös ehtona lainan myöntämiselle.
– Vaikka asuntolainaa ei olisikaan, niin harvalla on rahaa hankkia tilalle uutta omakotitaloa säästöillään, Salonen-Kakko kertoo.
Salonen-Kakon mukaan kuluttaja voi päättää, haluaako talonsa vakuuttaa euromääräisesti vai sen asuinpinta-alan mukaan. Tällöin ei tarvitse itse arvioida vakuutettavan omaisuuden jälleenhankinta-arvoa, vaan se määritellään vahingon tapahduttua rakennuksen pinta-alan mukaan.
Salonen-Kakko muistuttaa, että irtaimiston asuinpinta-alan mukaan vakuuttaminen voi olla siltä kantilta myös turvallisempi vaihtoehto, koska harva osaa arvioida oman irtaimistonsa arvoa oikein.
– Voi olla, että on vakuuttanut irtaimistonsa liian pienestä euromäärästä ja vahinkotilanteessa ei saakaan täyttä korvausta.