
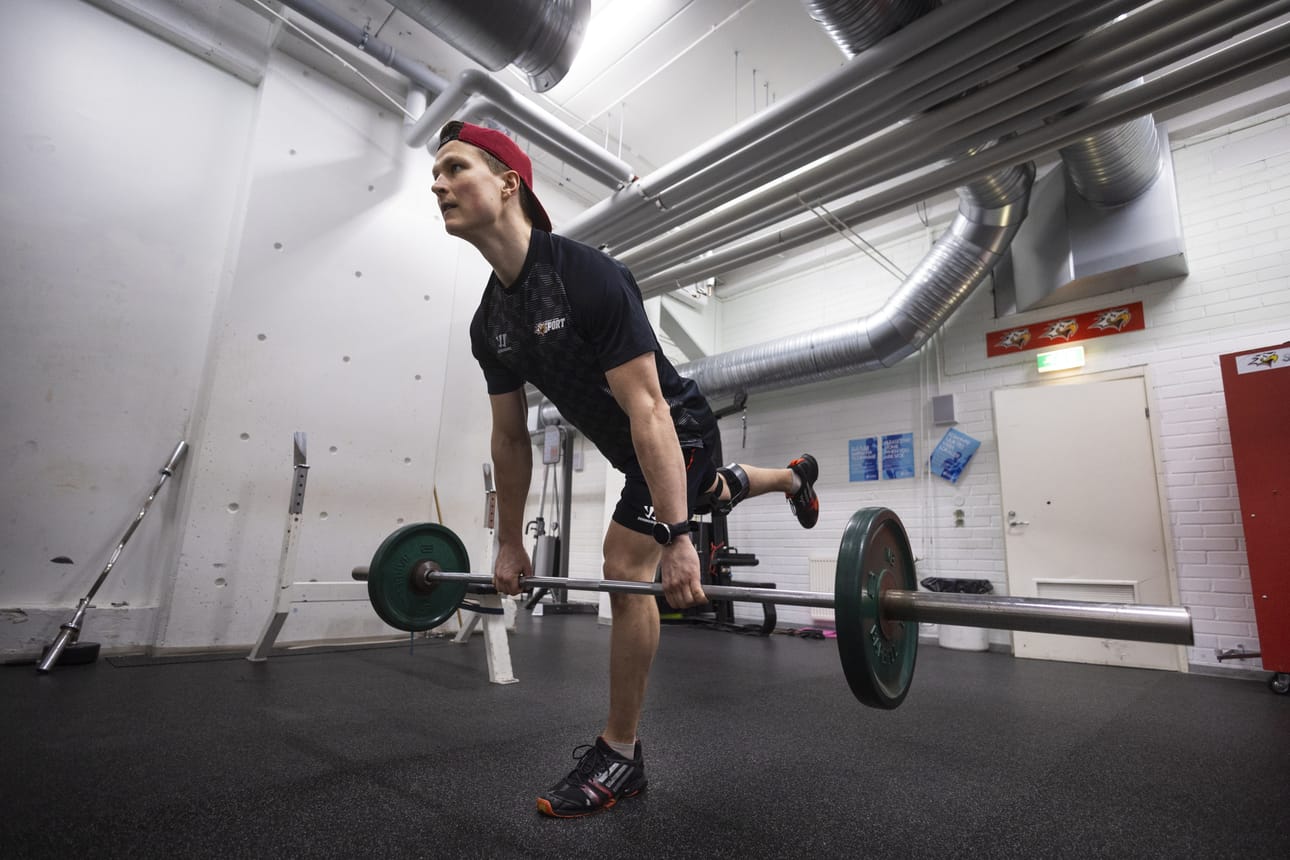
Vaasan Sportin puolustaja Valtteri Hietanen on pelannut Liigassa kymmenen vuotta. Hän on valmistautunut urheilu-uran jälkeiseen aikaan koko uransa ajan. Esimerkiksi koronakriisi ja loukkaantumiset ovat korostaneet varautumisen merkitystä.
– Urheilu-ura ei kartuta eläkettä samalla tavalla kuin muut työt, ja ansiosidonnaiseen päivärahaan ei ole mahdollisuutta. Koronan aikana moni urheilija lomautettiin, ja tulot tippuivat.
Urheilijat voivat rahastoida tai sijoittaa urheilutulojaan urheilijarahastoon. Hietanen sijoittaa sekä omatoimisesti että jääkiekkoilijoiden urheilijarahaston kautta.
– Olen laittanut tulojani jonkin verran sivuun urheilijarahastoon siitä lähtien, kun olen pelannut Liigassa. Myöhemmin olen tehnyt myös omia sijoituksiani eläkettä varten.
Urheilijarahastot
Urheilijat voivat rahastoida urheilutulojaan urheilijarahastoon, jos alkuperäinen vuositulo on vähintään 9 600 euroa. Urheilijat voivat rahastoida vuodessa enintään 50 prosenttia urheilutulon bruttomäärästä ja enintään 200 000 euroa.
Urheilijarahastoon voi siirtää tulojaan, ja nostaa ne 2–15 vuotta uransa päättymisen jälkeen. Se on verotettavaa tuloa nostohetkellä, mutta ei ansaintahetkellä. Urheilijat voivat myös sijoittaa tulojaan rahastojen kautta.
Hietanen on perehtynyt sijoittamiseen myös opinnoissaan
Hietanen nousi Liigaan kunnolla kaudella 2013–14 ja kuuli urheilijarahastosta Jääkiekkoilijoiden Pelaajayhdistykseltä.
– En tiennyt sijoittamisesta kovin paljoa, eikä minulle silloin jäänyt paljoa käteen pelaamisesta. Ajattelin, että sijoittaminen on rikkaiden puuhaa.
Jääkiekkoilijoiden urheilijarahaston sijoitustoiminnasta vastaavan Obsido Oy:n edustajat saivat Hietasen vakuuttuneeksi sijoittamisen merkityksestä.
– Aika pian aloin laittaa palkasta pienen summan rahastoon. Laskin sopivan summan, joka ei tuntuisi arjessa merkittävästi. Joka kuukausi ei ole pakko laittaa, ja summaa voi muuttaa.
– Myös vanhemmat pelaajat kertoivat, että kannattaa varautua uran päättymiseen. Se voi tulla yllättävän nopeasti vastaan. En ole paasannut nuoremmille pelaajille valmistautumisesta tulevaan. Olen kuitenkin maininnut asiasta, jos se on tullut puheeksi.
Hietasen mukaan ei kannata ajatella, että säästäminen tai sijoittaminen tulisi aloittaa vasta, kun tulot nousevat.
– On hyvä, jos on tottunut laittamaan pienen osan palkasta sivuun. Kun tulot kasvavat, menotkin voivat kasvaa. Kun rahaa on paljon, löytyy kulueriä ja houkutuksia helposti paljon, kun voi päivittää auton, ostaa veneen ja uudet golf-mailat.
Hietanen on perehtynyt sijoittamiseen muutenkin. Hän teki liiketalouden ammattikorkeakoulututkintonsa opinnäytetyön SM-liigakiekkoilijoiden sijoituskäyttäytymisestä koronakriisissä.
– Vastausprosentti jäi hieman pieneksi. Huomasin kuitenkin, että kiekkoilijat käyttävät urheilijarahastoa sijoittamisessa hyödyksi. Moni sijoittaa uran päättymistä varten.
Rahasto pitää huomioida palkkavertailussa
Hietanen haluaisi parantaa urheilijoiden sosiaaliturvaa.
– Haluaisin, että olisi edes mahdollisuus ansiosidonnaiseen työttömyystukeen. Ehkä urheilijat voisivat maksaa halutessaan työttömyysvakuutusmaksut itse, Hietanen pohtii.
Millainen summa sinulla on urheilijarahastossa?
– En sano tarkkaa summaa. Ei sillä voi montaa vuotta vapaaherrana elää. Olen miettinyt sen niin, että jos urheilun jälkeen siirtyy muihin töihin, palkkataso on usein aluksi pienempi. Rahaston varat tuovat apua ensimmäisinä vuosina.

Tulojen rahastointi vaikuttaa myös pelaajien julkiseen palkkavertailuun. Verotiedoista ei selviä, kuinka paljon pelaajat ovat rahastoineet tulojaan. Jääkiekkokausi myös jakautuu kahdelle eri kalenterivuodelle.
– Olen törmännyt siihen, että on mietitty, miten tuokin tienaa noin paljon tai noin vähän. Kommentit tulevat lähinnä ulkopuolisilta.
Liigapelaajien keskipalkka on monien arvioiden mukaan suunnilleen 75 000 euroa vuodessa ja mediaanipalkka noin 55 000 euroa.
Mäntylä aloitti säästämisen teini-iässä
Jalkapalloammattilaisena vuosina 2008–2021 pelannut seinäjokelainen Tero Mäntylä ei käyttänyt urallaan urheilijarahastoa, mutta hän säästi tai sijoitti palkkaansa uransa alusta asti.
Mäntylä teki ensimmäisen ammattilaissopimuksensa jo 17-vuotiaana englantilaisen Portsmouth FC:n kanssa. Hän pelasi seuran akatemiassa.
– Minimipalkka oli silloin 350 puntaa viikossa. Joukkueemme parhaat saattoivat tienata 1 200 puntaa viikossa. Oma palkkani oli verrattavissa hyvään palkkaan Suomen liigassa.
Mäntylä asui isäntäperheen luona, joten palkka oli käyttörahaa.
– Käytin aika vähän rahaa. Kävin elokuvissa ja ravintolassa. Laitoin palkastani 40 prosenttia sivuun. Moni pelaaja tuhlasi palkkansa.

Mäntylällä oli käyttöä säästöilleen, kun palasi Suomeen ja siirtyi FC Interiin vuonna 2011.
– Ostin säästöilläni auton, koska se oli välttämätön siinä vaiheessa.
Kahden Suomen vuoden jälkeen Mäntylä siirtyi taas ulkomaille. Suomen liigassa hän pelasi vielä 2017–2021.
– Olen kyllä aina tiennyt urheilijarahastosta, mutta ei minulla olisi ollut mahdollisuutta käyttää sitä. Suomeen palatessani minulla oli jo perhettä.
Pelaajien tuloja tutkineen Sporting Intelligencen selvityksen mukaan Suomen miesten liigan keskivuosipalkka oli 19 800 euroa vuonna 2018.
– Rahastoon voi laittaa pieniäkin summia, mutta liigan palkkataso on sellainen, että ei siihen hirveästi ole mahdollisuutta. Säännöllinen säästäminen rahastoon ei ole oman kokemukseni perusteella kovin yleistä.
Suomessa palkkaerot seurojen välillä ja joukkueiden sisällä ovat huomattavia. Selvästi suurimmat palkat ovat Helsingin Jalkapalloklubissa.
– Olettaisin ja toivoisin, että esimerkiksi HJK:ssa pelaajat hyödyntäisivät urheilijarahastoa.
Lyhyitä sopimuksia ja työttömiä kuukausia
Jalkapalloilijoiden innokkuutta urheilijarahastoon saattaa hillitä esimerkiksi sopimusten lyhyt kesto ja se, että sopimusten välissä voi olla työttömiä kuukausia. Rahastoituja tuloja ei voi nostaa urheilu-uran aikana.
– Voi olla, että pelaaja on sopimusten välissä pienimmällä mahdollisella tuella, kun katsotaan, että hän ei ole tehnyt mitään. Se on älytön juttu. Haluaisin, että urheilu tunnistettaisiin työksi ja pelaajat työntekijöiksi.
Mäntylä ja Hietanen tietävät, että ura voi päättyä loukkaantumiseen.
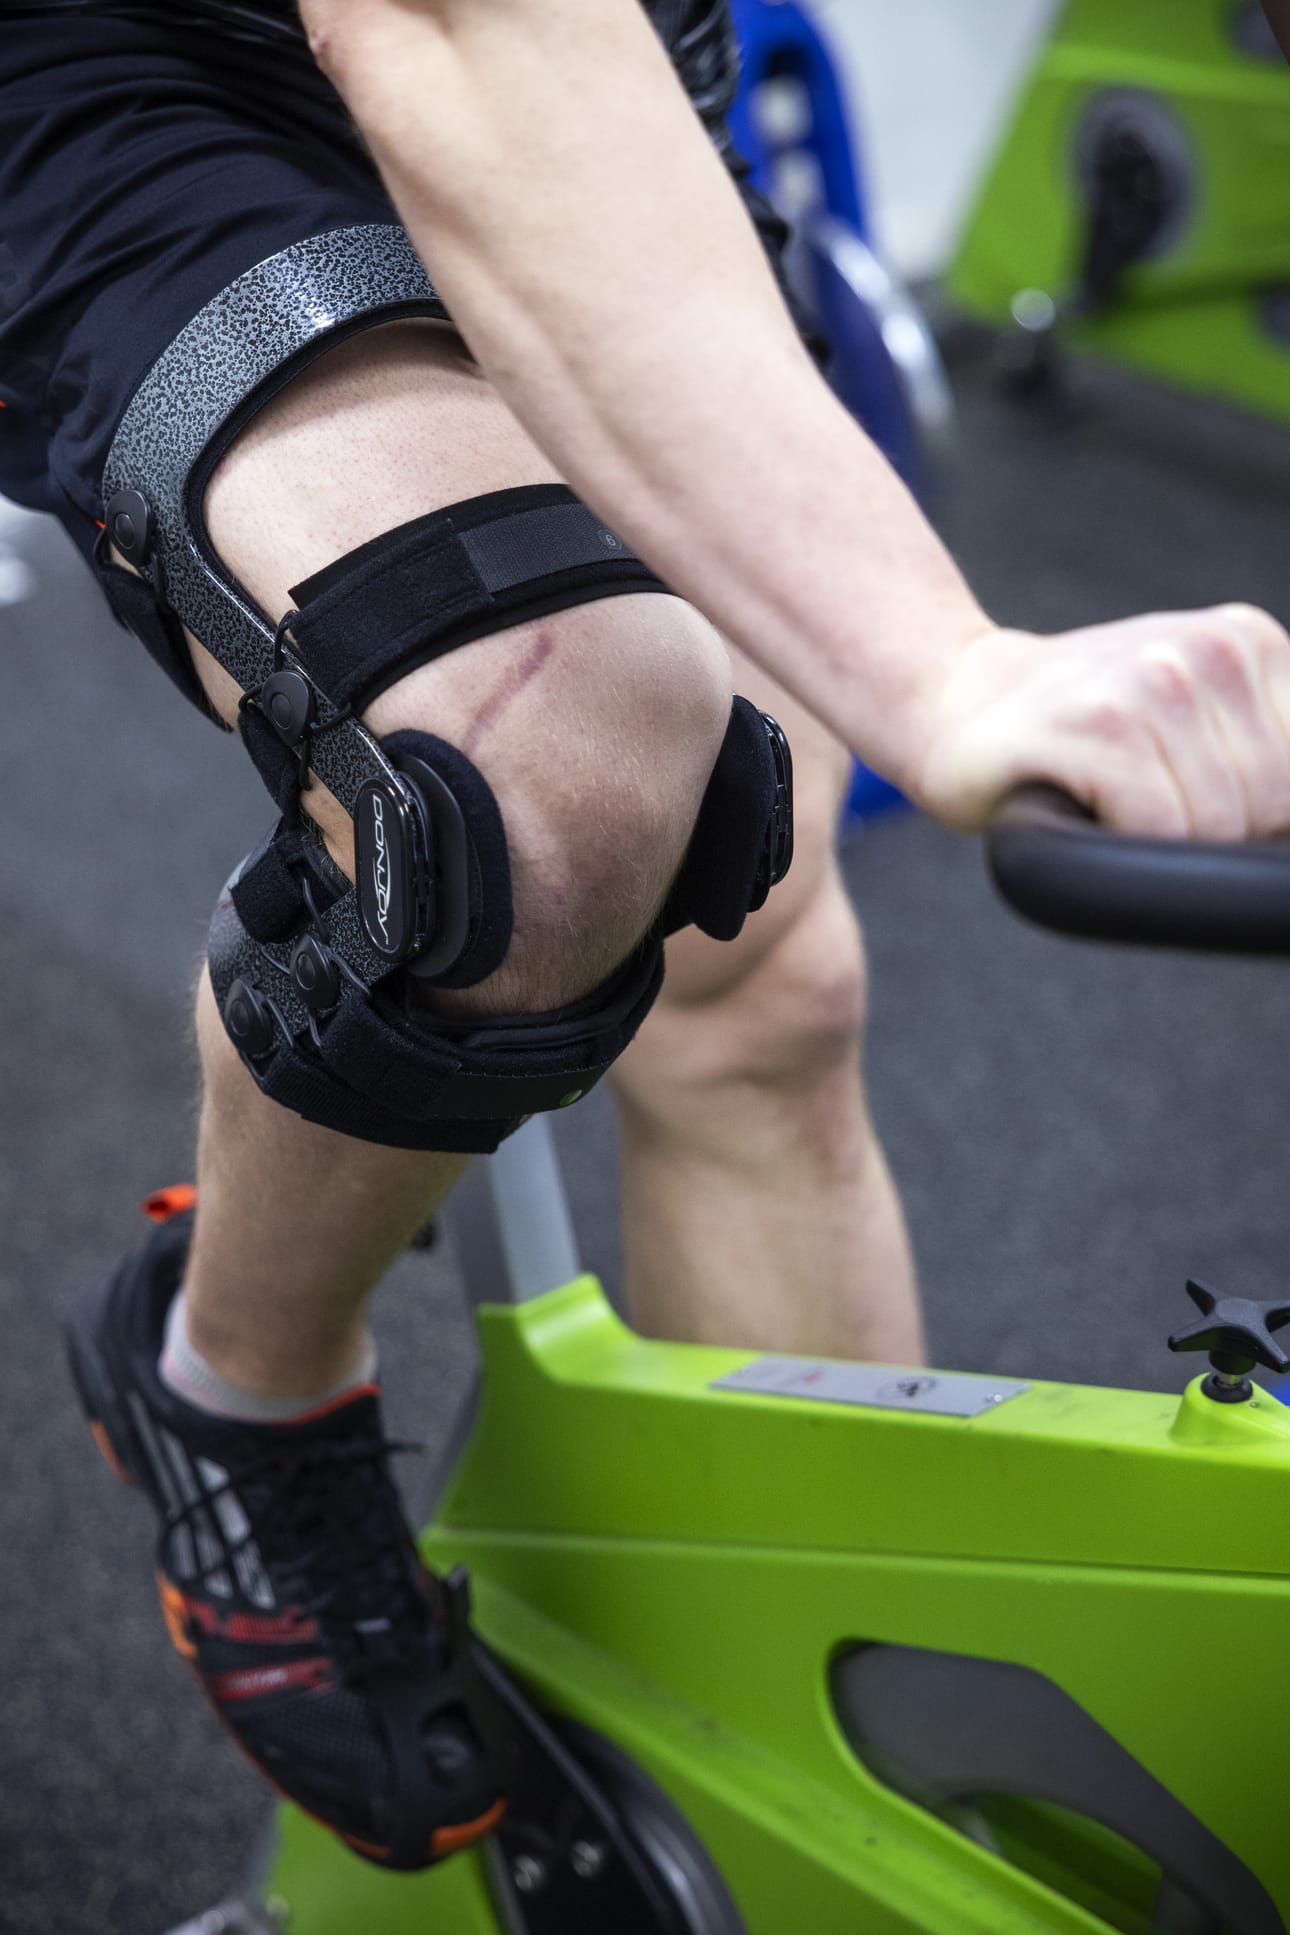
– Loukkaantumiset muistuttavat konkreettisesti siitä, että ura voi päättyä nopeastikin. Ne korostavat kiekkouran jälkeiseen aikaan varautumista. Mielestäni tilanteeni on ihan hyvä, sillä olen myös opiskellut uran varrella. Ei tarvitse aloittaa tyhjän päältä, Hietanen sanoo.
Mäntylän takareisi repesi Bulgariassa lyhyen ajan sisään kaksi kertaa, ja käveleminenkin oli välillä vaikeaa.
– Se toi uran päättymisen konkreettisemmaksi. Jos tulee loukkaantuminen, on hyvä, että turvana on muutakin kuin hyviä muistoja.
Urheilijan eläkeoikeus on muita pienempi
Varatuomari ja oikeustieteen lisensiaatti Mika Palmgren toteaa, että loukkaantumistilanteissa jalkapalloilijoiden ja jääkiekkoilijoiden tilanne voi olla muita lajeja parempi.
– Pelaajayhdistysten, liittojen ja liigojen välillä on tehty sopimus siitä, mihin asti maksetaan täyttä palkkaa. Jos sellaista sopimusta ei ole, tippuu sairasvakuutuslain mukaisen päivärahan varaan yhdeksän päivän jälkeen, Jalkapallon Pelaajayhdistyksen lainopillisena neuvonantajana toimiva Palmgren sanoo.
Jos urheilija saa veronalaista palkkaa vähintään 12 550 euroa vuodessa, seuran pitää hankkia vakuutuksella tapaturma- ja eläketurva. Rahamäärä tarkistetaan vuosittain palkkakertoimella. Vuonna 2024 vastaava rahamäärä on 13 180 euroa. Urheilijan oikeus eläkkeeseen voi syntyä urheilukyvyttömyydestä tai pysyvästä työkyvyttömyydestä.
– Sairauspäivärahaa voidaan maksaa 300 arkipäivää. Jos kuntoutuksen jälkeen on urheilukyvytön, voidaan viiden vuoden ajan maksaa tapaturmaeläkettä. Eläkettä ei makseta, jos henkilö saa muista töistä enemmän rahaa. Jos henkilö on pysyvästi työkyvytön, tapaturmaeläkettä voidaan maksaa 65-vuotiaaksi.
Palmgrenin mukaan valtaosa tapauksista on sellaisia, että pelaaja kuntoutuu vuoden aikana. Urheilutyön saanti vaikeutuu silti.
– Jos pelaaja on poissa pelistä vuoden ajan, on selvää, että seura harkitsee tarkkaan, palkkaako se pelaajaa. Se vaikuttaa uuden sopimuksen saamiseen.
Palmgren sanoo, että urheilijan eläkeoikeus jää todella pieneksi verrattuna normaaliin työntekijään.
– Urheilijoiden eläkejärjestelmä perustuu vakuutusmaksuihin. Vakuutusmaksu on 4,5 prosenttia palkasta. Vain siitä voidaan jakaa, joten se ei ihan hirveästi ole.
Hän ei pidä urheilijarahastoja eläketurvana.
– Suurituloiset urheilijat voivat tasata veroprogressiota jaksottamalla tulojaan. Se on verosuunnittelua, ei eläketurvan parantamista.
Juttua muokattu 8.11. klo 15.26: Juttuun on korjattu, että jos urheilija saa veronalaista palkkaa vähintään 12 550 euroa vuodessa, seuran pitää hankkia vakuutuksella tapaturma- ja eläketurva. Rahamäärä tarkistetaan vuosittain palkkakertoimella. Vuonna 2024 vastaava rahamäärä on 13 180 euroa. Jutussa luki aiemmin, että raja on 9 600 euroa.